STF exclui ISS da base do PIS/Cofins, mas recursos podem reverter decisão
Placar de 6 a 5 beneficia o setor de serviços, mas a votação de ministros aposentados e pedidos de embargos deixam o impacto fiscal final em aberto
📋 Em resumo ▾
- O Supremo Tribunal Federal (STF) decidiu, por 6 a 5, excluir o Imposto sobre Serviços (ISS) da base de cálculo do PIS/Cofins.
- A União estima um rombo de até R$ 35,4 bilhões, valor que depende diretamente da modulação dos efeitos da decisão.
- Ministros alertam para alto risco de reversão do placar via embargos de declaração, dada a mudança na composição atual da Corte.
- Por que isso importa: A indefinição jurídica mantém empresas e o governo em compasso de espera, replicando a insegurança e os custos da "tese do século" sobre o ICMS
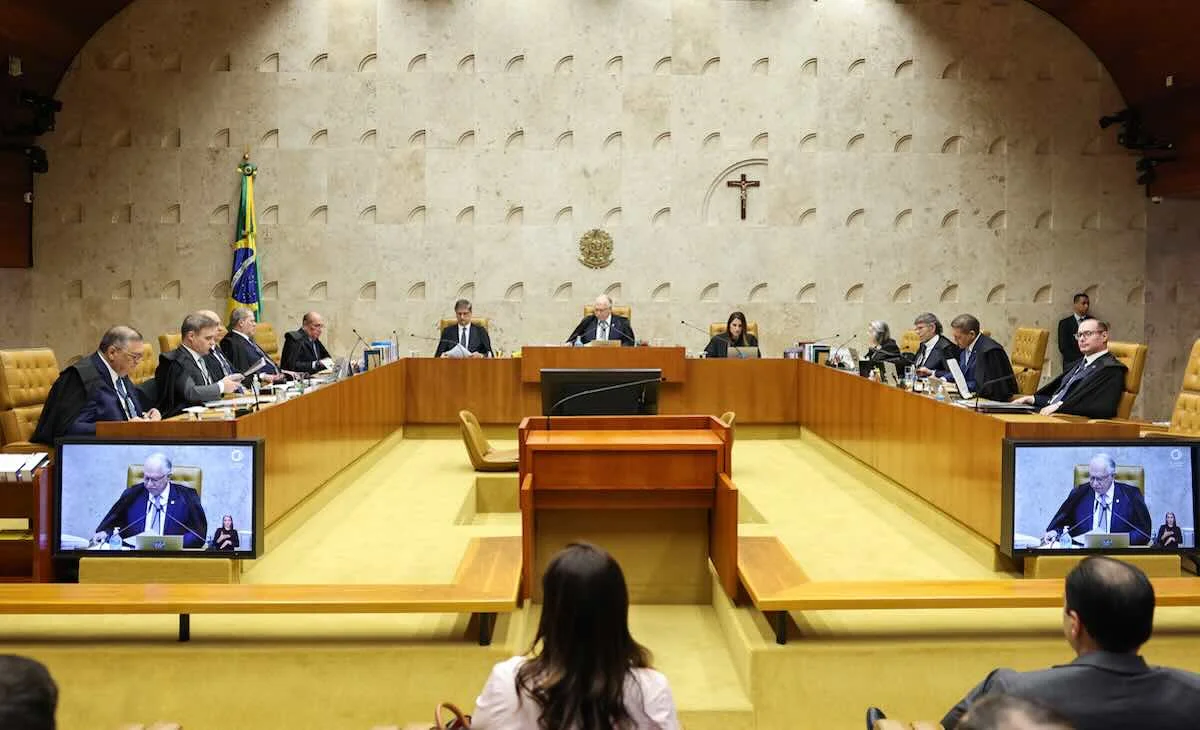
O Supremo Tribunal Federal (STF) decidiu, por 6 a 5, excluir o Imposto sobre Serviços (ISS) da base de cálculo do PIS/Cofins. A vitória do setor de serviços esbarra, contudo, na indefinição sobre a modulação dos efeitos e no risco concreto de reversão do placar por meio de recursos, dada a atual composição da Corte.
O placar e a tese vencedora
O julgamento, iniciado no plenário virtual em 2020, estava empatado em 5 a 5. O desempate coube ao ministro Luiz Fux, que votou a favor da tese dos contribuintes. Ele acompanhou o entendimento do ministro aposentado Celso de Mello, posição que também foi seguida por Cármen Lúcia e pelos ministros aposentados Rosa Weber e Ricardo Lewandowski, além de André Mendonça.
Para a corrente vencedora, o conceito de "receita" para fins de tributação do PIS/Cofins (alíquota de 9,25% no regime não cumulativo) abrange apenas os valores que integram efetivamente o patrimônio de quem a recebe. O ISS, neste entendimento, qualifica-se como mero ingresso financeiro que transita pelo caixa das empresas até ser repassado aos cofres públicos.
Votaram a favor da manutenção da cobrança pela União os ministros Dias Toffoli, Alexandre de Moraes, Edson Fachin, Luís Roberto Barroso e Gilmar Mendes.
O fantasma da modulação e do rombo fiscal
O tamanho do impacto financeiro ainda depende de uma etapa processual futura: a modulação dos efeitos. A União estima, conforme a Lei de Diretrizes Orçamentárias (LDO) de 2026, um rombo de até R$ 35,4 bilhões. Contudo, esse valor considera uma eventual devolução de tributos relativos aos últimos cinco anos.
Para evitar esse cenário, o ministro Luiz Fux propôs que a decisão produza efeitos somente para o futuro, a partir da publicação da ata do julgamento, ressalvadas as ações judiciais e os processos administrativos que já estavam pendentes. O ministro André Mendonça manifestou-se a favor da proposta. Se essa linha prevalecer, o impacto para os cofres públicos será significativamente menor.
“Temos uma questão que é extremamente delicada. Três colegas que votaram nessa matéria já não estão mais na composição atual do Tribunal, de modo que, por embargos de declaração ou novas suscitações, esse tema será inevitavelmente renovado”, alertou o ministro Gilmar Mendes.
O risco de reversão no plenário
A composição do STF que formou o placar de 6 a 5 incluiu três ministros que já se aposentaram: Celso de Mello, Rosa Weber e Ricardo Lewandowski. Seus sucessores — Cristiano Zanin, Flávio Dino e Kássio Nunes Marques — poderão se pronunciar sobre o caso quando a Corte julgar eventuais embargos de declaração.
Em tese, esse recurso serve apenas para esclarecer pontos específicos da decisão, como a redação da tese de repercussão geral e a modulação. Na prática, porém, o Supremo já alterou decisões de mérito ao analisar tais recursos. O precedente mais notório foi o da "revisão da vida toda" das aposentadorias do INSS, em que a Corte decidiu a favor dos beneficiários em 2022 e reverteu o entendimento em 2024.
Análise do Painel: A sombra da "tese do século"
Esta discussão é um desdobramento direto da chamada "tese do século", na qual o STF fixou, em 2017, o entendimento de que o ICMS não compõe a base de cálculo do PIS e da Cofins. Naquela ocasião, a devolução de valores considerados cobrados indevidamente custou centenas de bilhões de reais aos cofres públicos e gerou uma série de teses "filhotes".
Agora, o setor de serviços celebra a exclusão do ISS. No entanto, a combinação de uma modulação restritiva e a alta probabilidade de renovação do debate no plenário cria um cenário de instabilidade jurídica prolongada.
O próximo capítulo não será definido apenas pelo placar de hoje, mas pela capacidade da atual composição da Corte de sustentar, ou reformar, um entendimento que pode redesenhar a arrecadação federal nos próximos anos.
Versão em áudio disponível no topo do post.